Zed Credit Card

Mga screenshot
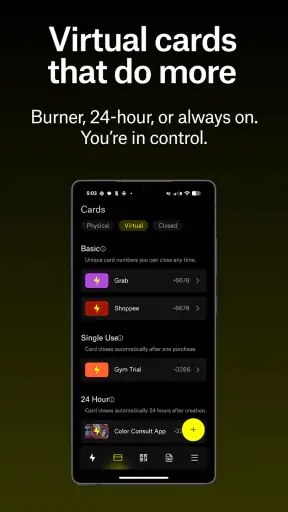
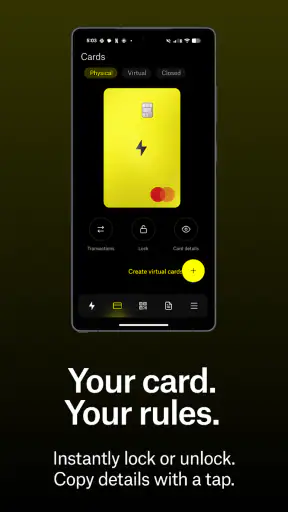
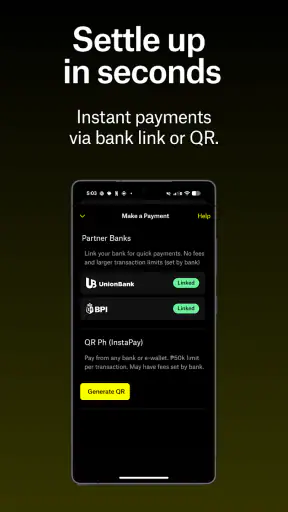
Mga detalye
- Rating
- 104.00 mga review
- Bersyon
- 1.0.34
- Developer
- Zed Financial, Inc.
Pagsusuri ni Norviv
Sa unang tingin, ang Zed Credit Card ay isang app sa larangan ng pananalapi na nakatuon sa mga batang propesyonal na gustong magkaroon ng mas organisadong paraan sa paggamit ng credit card. Nang subukan ko itong tingnan bilang bahagi ng pang-araw-araw na money routine, ang pinaka-kapansin-pansin ay ang malinaw nitong posisyon: hindi ito simpleng shopping app o generic na wallet, kundi digital companion para sa isang credit card. Mas bagay ito sa taong gustong bantayan ang kaniyang credit-card activity kaysa sa taong naghahanap ng kumpletong banking app.
Ang app ay ginawa ng Zed Financial, Inc. at libre itong i-download. May average itong 3.1 rating mula sa humigit-kumulang dalawang daang ratings at mahigit isang daang review, kaya makikita agad na halo-halo ang karanasan ng mga gumagamit. May mahigit 50 thousand installs na rin, sapat para sabihing may aktuwal na interes dito, pero hindi pa ito dapat ituring na awtomatikong kapalit ng lahat ng tradisyonal na financial tools.
Kung ano ang pakiramdam gamitin ngayon
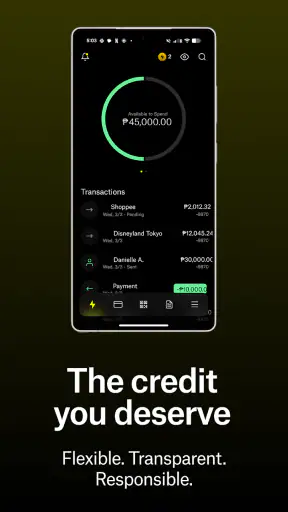
Ang halaga ng ganitong app ay nasa regular na paggamit, hindi sa unang pagbukas lamang. Para sa isang batang propesyonal na may mga gastusin sa pamasahe, pagkain, online subscriptions at work-related purchases, maaaring maging kapaki-pakinabang ang pagkakaroon ng iisang lugar para balikan ang kaniyang credit-card activity. Sa halip na umasa sa mga notification, text message o sariling memorya, mas madaling gawing bahagi ng routine ang pag-check sa app bago magdesisyon kung may puwang pa ang budget.
Sa praktikal na sitwasyon, halimbawa, nagbayad ako ng kape at nag-book ng biyahe bago matapos ang linggo. Hindi sapat na alam ko lang na “gumagana” ang card; kailangan kong makita kung paano naaapektuhan ng maliliit na transaksiyon ang kabuuang spending ko. Dito nagiging mahalaga ang disiplina ng madalas na pagtingin. Ang app ay mas may saysay kapag ginagamit bilang checkpoint: bago bumili, pagkatapos ng malaking gastusin, at bago dumating ang bayaran.
Hindi ko ito tinitingnan bilang app na kusang mag-aayos ng financial habits. Kung hindi ka sanay mag-review ng transactions o magtakda ng personal na limitasyon, hindi awtomatikong malulutas ng Zed ang overspending. Ang tunay na pakinabang nito ay nakasalalay sa paraan ng paggamit mo. Para itong dashboard na makatutulong sa pagdedesisyon, pero ikaw pa rin ang kailangang gumawa ng desisyon.
Ang pagiging libre ay malaking tulong para sa gustong magsimula nang hindi muna nagdadagdag ng subscription sa buwanang gastos. Gayunman, hindi ibig sabihin nito na walang ibang financial consideration sa mismong paggamit ng credit card. Dapat pa ring basahin nang mabuti ang anumang terms na ipinapakita sa proseso ng card application o account management, at huwag ituring ang libreng app bilang libreng utang.
Para kanino ito pinakaangkop
Pinakaangkop ang Zed Credit Card sa bagong workforce na nagsisimula pa lamang gumawa ng sariling sistema sa pera. Kung dati ay umaasa ka sa spreadsheet, screenshots ng transaction alerts o magulong notes sa telepono, mas natural na ilipat ang iyong checking habit sa isang app na nakasentro sa credit card. Kapaki-pakinabang din ito para sa taong madalas gumamit ng card sa araw-araw ngunit gustong makita ang mga gastusin habang sariwa pa sa isip.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May trade-off para sa mas bihasang gumagamit. Kung mayroon ka nang banking app na malinaw ang statements, mahusay ang spending categories at sapat ang alerts, maaaring hindi agad kapansin-pansin ang dagdag na halaga ng isa pang app. Sa ganoong kaso, ang tanong ay hindi kung maganda ang Zed sa pangkalahatan, kundi kung may partikular na bahagi ng credit-card workflow mo na mas mapapadali nito.
Hindi ko rin ito unang irerekomenda sa taong ayaw gumamit ng credit card o mas komportable sa debit-only budgeting. Ang app ay idinisenyo sa paligid ng credit-card experience, kaya hindi nito mababago ang pangunahing katotohanan na kailangang bayaran ang ginastos. Para sa gumagamit na gusto ng fixed cash envelope system, maaaring mas angkop ang basic budgeting app o simpleng bank account tracking.
Ang mga praktikal na workflow na may tunay na pakinabang
Una, gamitin ang app bilang pre-purchase check, hindi lamang bilang post-purchase record. Bago magbayad para sa isang malaking personal o work expense, tingnan muna ang kasalukuyang galaw ng card. Nakakatulong ito upang hindi mapagkamalan ang available spending room sa “pera na mayroon ako.” Magkaiba ang dalawang konsepto, at ang ganitong simpleng pause ay maaaring makaiwas sa impulsive purchase.
Ikalawa, magtakda ng sariling review schedule. Hindi kailangang buksan ang app bawat ilang minuto. Mas praktikal ang mabilis na pag-check pagkatapos ng mga araw na maraming transaksiyon at bago ang inaasahang billing cycle. Sa ganitong paraan, mapapansin mo agad kung may nakalimutang purchase, duplicate-looking charge o gastusing hindi tugma sa iyong plano. Hindi nito pinapalitan ang opisyal na statement, pero nagbibigay ito ng mas maagang pagkakataon para magtanong.
Ikatlo, gamitin ang app upang paghiwalayin sa isip ang “regular” at “one-off” expenses. Hindi lahat ng mataas na spending ay masama; may mga gastusing pambihira ngunit planado. Kapag tinitingnan mo ang activity sa ganitong paraan, mas malinaw kung ang problema ay isang malaking event o unti-unting pagdami ng maliliit na purchase. Ito ang uri ng insight na kadalasang hindi nakukuha sa simpleng pagtingin sa kabuuang balance.
May isa pang mahalagang trade-off: ang convenience ng digital access ay maaaring magpabilis din ng paggastos. Kapag madaling makita at gamitin ang card, mas madaling makalimutan ang pagitan ng purchase at actual payment. Kaya ang pinakamagandang setup para sa akin ay may kasamang personal rule, gaya ng pagtatala ng malalaking gastusin o pag-review ng card bago mag-commit sa bagong recurring expense.
Pag-unlad ng produkto at kahulugan ng kasalukuyang bersyon
Inilabas ang app noong Pebrero 3, 2026, at ang kasalukuyang bersyon nito ay 1.0.34. Mahalaga ang mga detalyeng ito dahil nagpapahiwatig ang version number na nasa maagang yugto pa ang produkto. Hindi ko ito babasahin bilang patunay na kumpleto na ang buong karanasan; mas makatuwirang tingnan ito bilang isang platform na patuloy pang hinuhubog habang dumarami ang gumagamit.
Sa kasalukuyang release, ang dapat bantayan ng bagong user ay kung gaano kadali para sa kaniya ang mga pangunahing gawain: pagbukas ng app, pag-unawa sa ipinapakitang card activity, paghanap ng mahalagang account information at pagbalik sa nakaraang transaksiyon. Kahit walang komplikadong feature, malaking bagay ang malinaw na navigation at predictable na flow. Sa financial app, ang kalituhan ay hindi lamang nakakainis; maaari itong humantong sa maling akala tungkol sa spending.
Hindi ko irerekomendang mag-install ng bagong bersyon nang hindi muna tinitingnan kung ano ang nagbago sa iyong sariling karanasan. Ang bawat update ay pagkakataong suriin kung mas mabilis na ba ang workflow mo o may bahagi bang kailangan mong matutunang muli. Dahil maaga pa ang lifecycle ng app, maaaring mas mapansin ng users ang pagbabago sa layout, account presentation o paraan ng pag-access kaysa sa mga gumagamit ng matagal nang mature na banking platform.
Para sa mga kasalukuyang gumagamit, ang bersyon na ito ay pinakamainam gamitin nang may malinaw na backup habit. Itago ang mahahalagang payment reminders sa sariling calendar at regular na suriin ang opisyal na account communication. Hindi ito kawalan ng tiwala sa app; magandang financial hygiene lamang ito. Ang isang credit-card tool ay dapat maging bahagi ng sistema, hindi ang tanging pinanggagalingan ng iyong memorya tungkol sa due dates at obligations.
Mga limitasyong dapat isaalang-alang bago umasa rito
Ang average rating na 3.1 ay hindi sapat para husgahan ang bawat indibidwal na karanasan, pero isa itong senyas na hindi pare-pareho ang pagtanggap sa app. Para sa akin, nangangahulugan ito na dapat munang subukan ng user ang pinakaimportanteng workflow bago tuluyang ilipat dito ang kaniyang buong credit-card routine. Kung mahalaga sa iyo ang isang partikular na feature, huwag ipagpalagay na sapat na ang presensya ng app sa store; tingnan kung talagang komportable kang gamitin ang bahagi na kailangan mo.
Ang isa pang posibleng friction ay ang pag-aadjust mula sa tradisyonal na banking app. Sanay ang maraming tao sa isang lugar kung saan makikita ang savings, transfers, bills at cards. Dahil mas nakasentro ang Zed sa credit-card use, maaaring mas simple ito para sa isang partikular na layunin ngunit mas limitado bilang all-in-one financial home. Kung gusto mong makita ang buong cash flow mo, kakailanganin mo pa rin ng ibang paraan para sa accounts na wala sa saklaw ng card.
Hindi rin dapat malito ang transaction visibility sa financial advice. Ang app ay maaaring makatulong sa pagtingin at pag-organisa ng iyong activity, ngunit ikaw pa rin ang magpapasya kung kaya mong bayaran ang isang purchase, kung kailangan mong bawasan ang discretionary spending at kung kailan dapat humingi ng tulong sa customer support o financial professional. Ang pinakamalaking pagkakamali ay ang paggamit sa app bilang dahilan para gumastos nang higit sa kaya mong bayaran.
May practical concern din sa compatibility. Gumagana ang kasalukuyang app sa Android 8.0 pataas, kaya dapat tiyaking pasok ang iyong device bago maglaan ng oras sa pag-install at setup. Para sa gumagamit ng mas lumang telepono, hindi lamang installation ang dapat isipin; mahalaga ring malaman kung kaya ng device ang regular na paggamit nang hindi nagiging sagabal sa oras ng pagbabayad o pag-check ng account.
Paano ito naiiba sa karaniwang alternatibo
Kung ikukumpara sa spreadsheet, mas mabilis gamitin ang isang nakatalagang credit-card app para sa madalas na pag-check. Hindi mo kailangang gumawa ng formula o manu-manong mag-update pagkatapos ng bawat purchase. Ngunit mas flexible ang spreadsheet kung gusto mong pagsamahin ang card, cash, savings at household expenses sa iisang custom view. Para sa taong mahilig sa sariling categories at long-term records, maaaring mas malakas pa rin ang spreadsheet.
Kung ikukumpara naman sa pangunahing banking app, maaaring mas diretso ang karanasan kapag isang card lamang ang gusto mong bantayan. Ang kapalit ay mas makitid na saklaw. Ang banking app ang mas praktikal kung ang pangunahing pangangailangan mo ay transfers, account balances at bill payments sa iisang lugar. Ang Zed ang mas lohikal na piliin kung ang credit card mismo ang sentro ng iyong routine at gusto mong ihiwalay ito sa ibang galaw ng pera.
May pagkakaiba rin ito sa generic budgeting apps. Ang budgeting app ay karaniwang nakatuon sa plano: magkano ang ilalaan sa pagkain, transportasyon o savings. Ang Zed naman ay mas malapit sa aktuwal na card activity. Para sa akin, pinakamaganda ang kombinasyon kung kailangan mo ng parehong forward-looking budget at near-real-time card awareness. Kung isa lamang ang pipiliin, piliin ang tool na tumutugon sa iyong tunay na problema, hindi ang may mas maraming menu.
Mga dapat bantayan habang lumalaki ang serbisyo
Dahil nasa maagang yugto pa ang bersyon, titingnan ko kung magiging mas malinaw ang paghawak sa mga sitwasyong karaniwan sa credit card: pending transactions, refunds, recurring charges at mga purchase na hindi agad nakikilala. Mahalaga ang mga ito dahil hindi laging diretso ang paggalaw ng isang card transaction. Kapag malinaw ang status at timing, mas mababa ang posibilidad na mapagkamalan ng user ang pending amount bilang final charge.
Susubaybayan ko rin kung paano mapapadali ang paglipat mula sa simpleng pagtingin sa activity patungo sa mas maayos na financial habit. Hindi kailangang maging komplikado ang app. Mas mahalaga ang kapaki-pakinabang na context, madaling hanaping account details at mga paalala na hindi nakalilito. Sa isang credit-card product, ang kalidad ng maliliit na interaction ay maaaring mas mahalaga kaysa sa dami ng ipinapangakong feature.
Para sa mga bagong user, magandang unang hakbang ang pag-install sa device na ginagamit mo araw-araw, pag-set up ng personal na review routine at pag-obserba kung nakatutulong ba talaga ang app sa pag-unawa sa iyong spending. Huwag munang baguhin ang lahat ng financial habits sa isang araw. Subukan muna itong gamitin sa isang buong cycle ng regular na gastusin, habang pinananatili ang sariling reminders at opisyal na account checks.
Sa huli, ang Zed Credit Card ay may malinaw na lugar: isang libreng financial app para sa batang propesyonal na gustong gawing mas regular at mas visible ang credit-card management. Hindi ko ito irerekomenda bilang kapalit ng buong banking setup, at hindi rin ito para sa taong ayaw sa credit-based spending. Pero kung ang problema mo ay kalat-kalat na pag-check, nakalilitong card activity o kawalan ng personal na routine, sulit itong subukan nang may tamang expectations.
Ang aking hatol ay maingat na positibo. May potensiyal ang direksiyong tinatahak ng Zed Financial, Inc., ngunit ang kasalukuyang rating at maagang bersyon ay dahilan para maging mapanuri, hindi mapagpalagay. Kung gagamitin mo ito bilang tool sa pagdedesisyon at hindi bilang lisensya para gumastos, mas malaki ang tsansang maging kapaki-pakinabang ito sa iyong araw-araw na pera. Binigyan ito ng rating na 3+, kaya malawak ang age classification nito, ngunit ang tunay na angkop na audience ay mga adult user na may sapat na pag-unawa sa responsibilidad ng credit card.
Mga madalas itanong
01Ano ang Zed Credit Card at paano ito gumagana?
Ang Zed Credit Card ay isang digital credit card na maaaring gamitin para sa mga online at piling in-store na transaksiyon, depende sa availability at mga patakaran ng serbisyo. Karaniwang ina-access at mino-monitor ito sa pamamagitan ng app, kung saan makikita ang mga gastusin, billing details, limitasyon, at posibleng rewards. Basahin muna ang opisyal na terms bago mag-apply.
02Sino ang maaaring mag-apply para sa Zed Credit Card?
Ang eligibility para sa Zed Credit Card ay maaaring nakadepende sa edad, bansang tinitirhan, valid na pagkakakilanlan, kita, credit history, at iba pang pamantayan ng provider. Maaaring kailanganin ding dumaan sa identity verification at credit assessment. Hindi garantisado ang approval kahit kumpleto ang application, kaya mahalagang tingnan ang kasalukuyang requirements sa opisyal na app o website.
03May bayad ba, interest, o iba pang charges ang Zed Credit Card?
Bago gamitin ang card, suriin nang mabuti ang fee schedule dahil maaaring may annual fee, late payment fee, foreign transaction charge, cash advance fee, o iba pang service charges, depende sa produkto at lokasyon. Mahalaga ring alamin ang interest rate, grace period, minimum payment, at epekto ng late payments. Ang eksaktong halaga ay dapat kumpirmahin sa opisyal na terms.
04Ligtas ba gamitin ang Zed Credit Card at paano pinoprotektahan ang account?
Tulad ng ibang digital financial service, gumagamit ang Zed Credit Card ng mga security feature gaya ng account verification, password o passcode, at posibleng biometric login o transaction alerts. Gayunman, nakasalalay din ang seguridad sa iyong paggamit. Huwag ibahagi ang OTP, password, o card details, iwasang mag-login sa pampublikong device, at agad i-report ang kahina-hinalang transaksiyon sa customer support.
05Ano ang dapat gawin kung ma-reject ang application o magkaroon ng problema sa transaksiyon?
Kung hindi maaprubahan ang application, tingnan muna kung may kulang o maling impormasyon at basahin ang anumang paliwanag na ibinigay ng provider. Para sa declined payments, i-check ang credit limit, account status, billing details, at merchant compatibility. Kung hindi pa rin malutas ang problema, gamitin ang in-app help o opisyal na customer support. Iwasang magbigay ng sensitibong impormasyon sa hindi beripikadong contact.


